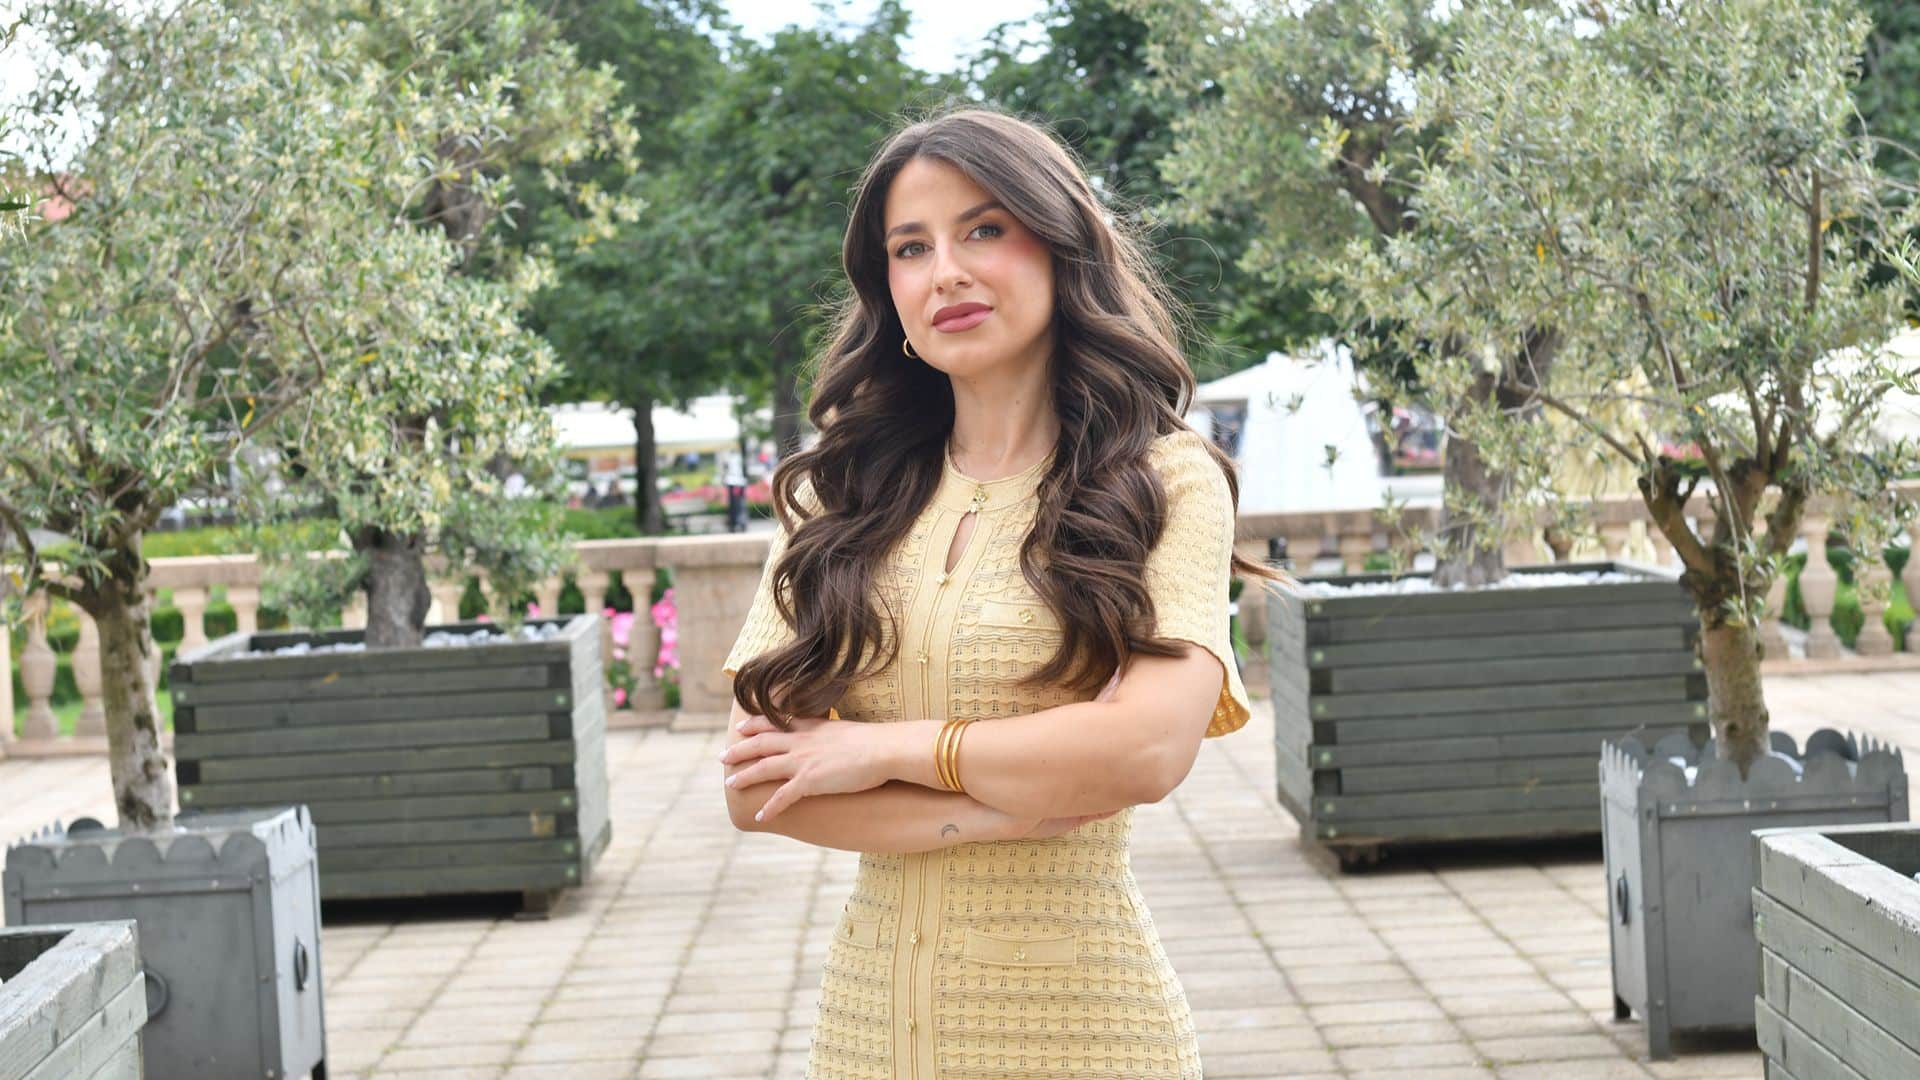
Matea Pirija: U samo nekoliko koraka do veće mirovine
Menađerica digitalne prodaje u Raiffeisen mirovinskim fondovima govori o izazovima približavanja mirovinske štednje mladima, ulozi digitalnih kanala u uspješnosti upravljanja
štednjom i važnosti dugoročnoga financijskog planiranja.
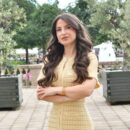
„Jednoga dana, kada se osvrnete na desetljeća rada iza sebe, bit ćete zahvalne sebi što ste na vrijeme mislile na budućnost. Zato je moja poruka svim čitateljicama da već danas donesu odluku koja im može promijeniti kvalitetu života u mirovini – nabolje.“ – poručuje Matea Pirija, menađerica digitalne prodaje u Raiffeisen mirovinskim fondovima.
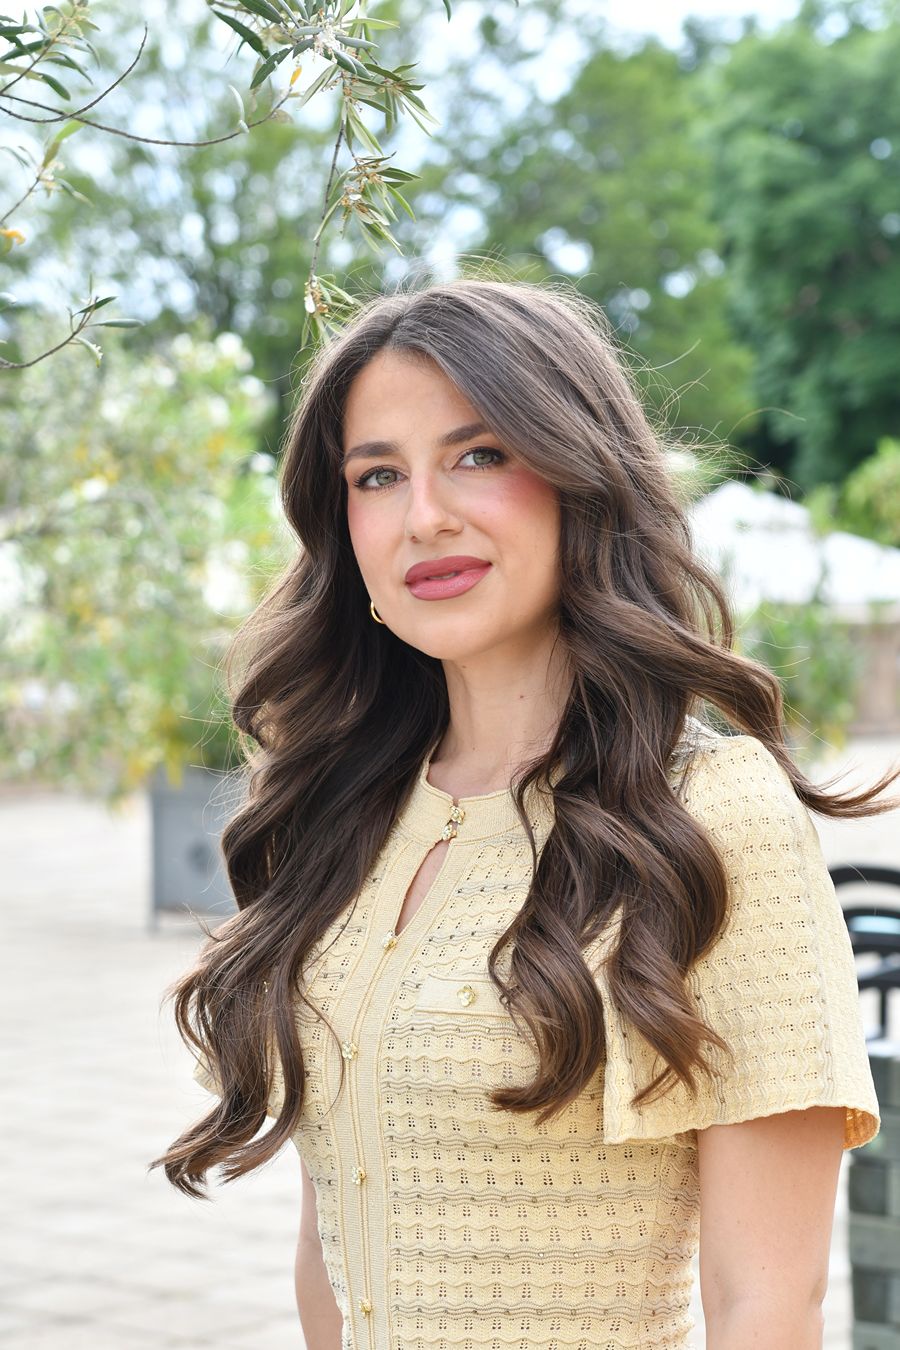
Nakon završene jezične gimnazije Matea se htjela nastaviti razvijati u tom smjeru, pa je upisala Filozofski fakultet Sveučilišta u Zagrebu na kojem je magistrirala kroatistiku te francuski jezik i književnost. Svoju karijeru, još kao apsolventica, započela je kao lektorica hrvatskoga jezika te prevoditeljica za francuski i engleski jezik. Nakon nekoliko godina rada u tom području shvatila je da ipak želi nešto dinamičnije, iako će jezici, kako sama kaže, uvijek biti njezina prva ljubav, područje u kojem se osjeća „kao doma“.
Raiffeisen društvu za upravljanje obveznim i dobrovoljnim mirovinskim fondovima pridružila se 2024. godine, a u nastavku pročitajte zašto se iz jezika prebacila u financije, kakoRaiffeisen mirovinski fondovi razvijaju digitalne kanale kako bi građanima olakšali štednju u dobrovoljnome mirovinskom fondu i zašto je važno početi razmišljati o svojoj financijskoj
budućnosti u mirovini već u mladim danima.
Kako ste se odlučili na promjenu karijere?
Zapravo, svijet financija nije mi toliko stran kako se na prvu čini. Moja je mama cijeli radni vijek provela u financijskoj industriji, a tata jedan velik dio, tako da su mi financijske teme uvijek bile bliske i dostupne, a u studentskim sam danima između preddiplomskog i diplomskog studija radila u jednoj banci – stoga moja osobna priča s financijskom industrijom započinje već prije desetak godina. Moja struka dala mi je širinu da se okušam i u drugim područjima – odlučila sam se za karijerni zaokret i pridružila sjajnom timu Raiffeisen mirovinskih fondova koji obavlja jedan iznimno važan zadatak. Moj je cilj dodatno približiti građanima koliko započinjanje dobrovoljne mirovinske štednje danas može biti jednostavno i dostupno, posebno preko digitalnih kanala koji cijeli proces čine brzim, intuitivnim i prilagođenim svakodnevnom životu.
Koje su najčešće zablude koje ljudi imaju kada je riječ o dobrovoljnoj mirovinskoj štednji i ulaganju za budućnost?
Ima ih jako puno, ali dotaknut ću se najčešćih. Prva je i najčešća da je dobrovoljna štednja za mirovinu namijenjena samo starijim osobama. To je ujedno i najopasnija zabluda zato što je upravo vrijeme najveći saveznik u mirovinskoj štednji. Vrijeme omogućuje veću kapitalizaciju sredstava na računu, akumulaciju većeg iznosa državnih poticaja te manja izdvajanja tijekom radnog vijeka, koja na mjesečnoj razini nećete ni osjetiti. Primjerice, osoba koja počne štedjeti u trećem mirovinskom stupu u svojim dvadesetima može izdvajati znatno manje iznose od osobe koja počne u četrdesetima, a unatoč tomu na kraju imati veću ušteđevinu zahvaljujući dugoročnom učinku prinosa i kapitalizaciji sredstava. Druga je zabluda da je loše što se novcem iz dobrovoljnoga mirovinskog fonda ne možemo početi koristiti do pedeset i pete godine – za mene je osobno to jedna od najvećih prednosti. Novac je zaključan s razlogom, kako bi vas štitio od vas samih, tj. kako bi u različitim nepredviđenim životnim situacijama novac koji ste štedjeli namjenski za mirovinu ostao netaknut. Treća je zabluda da će vam novac „ionako uzeti država“. Država novac neće oduzeti jer vaš novac u trećem stupu nije državno vlasništvo, on je samo vaš, glasi na vaše osobno ime. U slučaju da vam se nešto dogodi, mogu ga dobiti vaši zakonski nasljednici. I posljednje, nažalost i dalje postoji percepcija da je tema mirovinskih fondova jako komplicirana, ali zapravo je poslovanje mirovinskih fondova vrlo transparentno, strogo regulirano, sve više digitalizirano, i to upravo zato kako bi svatko mogao pravovremeno donositi informirane odluke o
svojoj budućnosti.
Kako biste opisali današnji način komunikacije s korisnicima u financijskoj industriji i kako je na njega utjecala digitalizacija?
U našem poslovanju digitalizacija je otvorila nove mogućnosti za komunikaciju s korisnicima. Današnji korisnici, u ovom slučaju članovi našeg fonda i oni koji će to tek postati, očekuju besprijekorno digitalno iskustvo od početka do kraja. Građani se u vezi s financijskim pitanjima više ne informiraju samo u bankama, kao što je bilo nekada, već potraga za odgovorima počinje puno ranije – na internetu, u razgovorima s umjetnom inteligencijom i na društvenim mrežama. To od nas zahtijeva da uvijek budemo korak ispred i da članove dočekamo ondje gdje nas mogu najlakše i najbrže pronaći. U kontekstu dobrovoljne mirovinske štednje digitalizacija je posebno važna zato što je u pitanju proizvod čiji se benefiti vide tek za nekoliko desetljeća. Stoga je naš izazov članove motivirati da budu angažirani cijelo to vrijeme, da svjesno pristupaju štednji za mirovinu, prilagođavaju je svojim primanjima te da o njoj ne razmišljaju u posljednji čas. Posebnu pažnju pritom posvećujemo i poslodavcima, koji mogu rabiti poreznu olakšicu do 804 eura godišnje po zaposleniku za uplate u 3. stup kao kvalitetan benefit koji šalje jasnu poruku: briga o dugoročnoj financijskoj sigurnosti zaposlenika važan je dio organizacijske kulture. Poslodavcima želimo maksimalno uštedjeti vrijeme jer upravo digitalizirani procesi i jednostavno korisničko iskustvo imaju ključnu ulogu pri donošenju odluke o uvođenju toga benefita. To nas je potaknulo da se u potpunosti okrenemo digitalnom pristupu: zaposlenici zahtjev za učlanjenje u fond predaju preko internetske poveznice ili mobilne aplikacije, a poslodavac potom izvršava uplatu na njihov račun u fondu. Bez papirologije, uz minimalan administrativni angažman poslodavca, a s dugoročnim i značajnim učinkom za sve uključene. Financijske usluge temelje se na povjerenju.
Koliko je izazovno graditi povjerenje u digitalnom okruženju bez osobnog kontakta?
Iako su se komunikacijski kanali promijenili, osnova je i dalje ista – moramo uspostaviti odnos s članovima na temelju povjerenja. Naš je zadatak da budemo konzistentni i transparentni. I dok članovi nama pružaju povjerenje da upravljamo sredstvima koja odvajaju za mirovinu, sve počinje od svijesti da su upravo oni ti koji novac trebaju ulagati kako bi im u mirovini kvaliteta života bila makar slična onoj kakvu su imali tijekom radnog vijeka, ako ne i jednaka, čemu svi stremimo. Kada govorimo o izgradnji povjerenja, riječ je o jednom slojevitom sustavu. Prvi sloj odnosi se na svojevrstan digitalni self-service. Tu se građani informiraju o proizvodu i stječu percepciju o njemu, prema tome vrlo je važno da sve prolazi glatko. Drugi je sloj edukacijski: radionice, članci, objave, kalkulatori za izračun štednje dostupni na našoj web-stranici i u aplikaciji Raiffeisen mirovinski fondovi, dostupnost informacija općenito i na upit. Treći se odnosi na osobni kontakt, neka pitanja zahtijevaju pažnju stručnjaka u ključnim trenutcima donošenja odluka i tu pokušavamo biti maksimalno dostupni za svoje članove. Tomu pripada i upravljanje brendom te komunikacija. Svi su ti slojevi kao kotačići koji moraju dobro funkcionirati kako bi član bio zadovoljan. Digitalizacija nije u potpunosti zamijenila osobni kontakt, ali nam je dala nove alate za jačanje i produbljivanje odnosa s članovima, od digitalnog informiranja i učlanjenja pa sve do jednostavnog upravljanja vlastitom štednjom preko mobilne aplikacije.
Koje konkretne korake Raiffeisen mirovinski fondovi rade kako bi se približili mlađim generacijama koje o mirovini još ne razmišljaju aktivno?
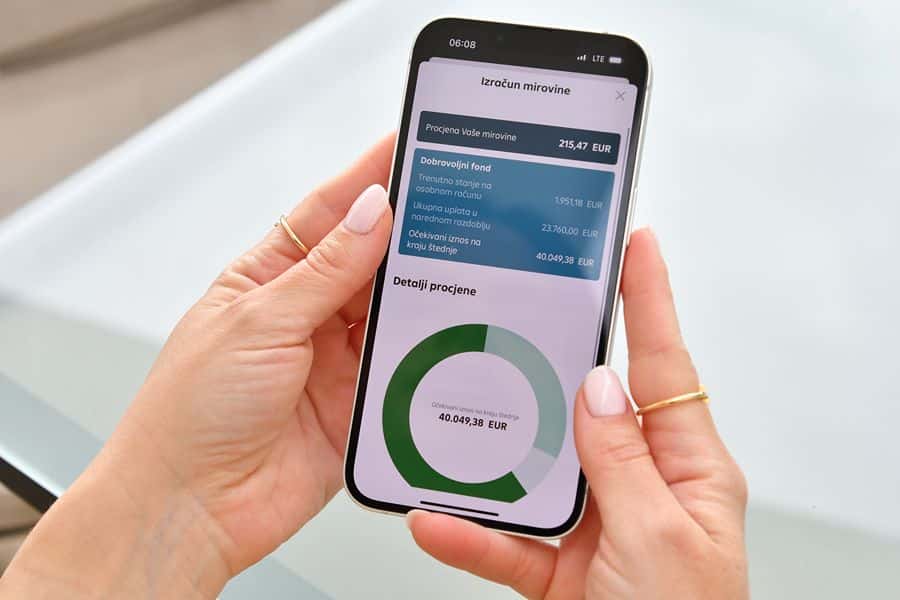
Svjesni smo izazova koji je pred nas postavljen – nove generacije uopće ne rezoniraju s tradicionalnim porukama o mirovini. Izazov nije samo osviještenost i općenita financijska pismenost nego i relevantnost te teme u tom životnom razdoblju. Apsolutno je jasno da mladima mirovina nije prioritet jer žive u sadašnjosti, odvajaju novac za važne životne korake: školovanje, kupovinu prvog automobila ili prve nekretnine te osnivanje vlastite obitelji. Ipak, rekla bih da zainteresiranost mladih za financije i financijsku neovisnost raste. Kada im skrenete pažnju na to da upravo sada malim odvajanjima, koja ne ugrožavaju njihovu egzistenciju niti zahtijevaju velika odricanja od stvari koje su im važne, mogu učiniti puno za svoju budućnost, vraćate im moć nad nečime što im se čini dalekim i vrlo apstraktnim. Što se tiče konkretnih koraka, prije nekoliko godina lansirali smo modernu besplatnu aplikaciju Raiffeisen mirovinski fondovi, dostupnu klijentima svih banaka, u kojoj se građani mogu učlaniti u Raiffeisen dobrovoljni mirovinski fond u svega nekoliko minuta – potrebna im je samo osobna iskaznica uz proces videoidentifikacije kako ne bi morali dolaziti osobno u banku. U aplikaciji mogu pratiti stanje svoje štednje i uplaćivati na svoj račun, vidjeti koliko su državnih poticajnih sredstava ostvarili na svoje uplate, pregledavati prinose koje fond ostvaruje te rješavati kviz o poznavanju mirovinskog sustava. Aplikaciju se trudimo stalno nadograđivati novim funkcionalnostima i ona je odličan saveznik u štednji. Osim toga, aktivni smo na društvenim mrežama, od Instagrama, TikToka, Facebooka do LinkedIna. Surađujemo s financijskim i lifestyle influencerima, sustavno radimo na podizanju financijske pismenosti, organiziramo webinare, seminare, radionice. Konstantno nastojimo biti prisutni, osluškivati promjene i držati korak s novim trendovima. Sve to, naravno, u skladu s regulatornim okvirom jer je naša glavna zadaća brinuti se o mirovinama stotina tisuća građana i toj dužnosti pristupamo vrlo predano i ozbiljno.
Zašto velik broj ljudi prekasno počinje razmišljati o dugoročnoj štednji?
Riječ je o kombinaciji faktora koji uključuju i razinu financijske pismenosti i ljudsku prirodu. Također, kultura brzine i potrošačka ekonomija podrivaju potrebu za trenutačnim zadovoljstvom. Sve to doprinosi činjenici da štednji za mirovinu pristupamo kampanjski jer prioritiziramo trenutačne potrebe i nagrade pred onima koje nas tek čekaju, i to za dosta godina. Zatim, unatoč tomu što građani sve više
razumiju potrebu za štednjom, i dalje stavljaju druge štednje ispred one za mirovinu jer još uvijek ne razumiju dovoljno da je odgađanje početka štednje ono što sprječava tu štednju da najviše naraste, a bez toga znanja vrlo je lako podcijeniti vrijednost ranoga početka. Za kraj bih izdvojila ekonomsku nesigurnost i osjećaj da je štednja rezervirana samo za one koji si ju mogu „priuštiti“, no štedjeti može baš svatko jer iznos minimalne uplate ne postoji. Uplaćujete kada možete i koliko želite: bilo to pet, deset, pedeset eura mjesečno ili ugovaranjem trajnoga naloga koji vam dopušta da jedan dio primanja automatski odvajate u tu svrhu – važno je početi, ne opterećivati se idealnim uvjetima, okolnostima i pravim trenutkom jer on je uvijek sada. Mladima želimo poručiti da, umjesto da razmišljaju o riječi mirovina koja je rezervirana samo za treću životnu dob, razmišljaju o financijskoj slobodi koju će si moći kasnije osigurati počnu li štedjeti odmah.
Treba osvijestiti mlade, posebno mlade žene, da na vrijeme počnu razmišljati o svojoj financijskoj sigurnosti.
Tako je, iako se rodni jaz u plaćama posljednjih godina postupno smanjuje, žene u prosjeku i dalje ostvaruju niža primanja od muškaraca. Zbog toga su im obvezna izdvajanja u okviru drugog stupa mirovinske štednje niža, što u konačnici rezultira nižim mirovinama u odnosu na muškarce. Osim toga, žene zbog obiteljskih obveza i roditeljstva češće prekidaju kontinuitet karijere te se nerijetko suočavaju s većim profesionalnim kompromisima. Stoga je imperativ da žene počnu dodatno štedjeti za mirovinu što prije kako bi si osigurale financijsku neovisnost u starijoj dobi.
Koliko su edukativni sadržaji i društvene mreže danas važni u financijskoj komunikaciji?
Bez edukacije nema razumijevanja: znanje o mirovinskom sustavu rijetko se stječe formalnim obrazovanjem, što se odražava na slabu informiranost građana. Uloga edukativnoga sadržaja koji objavljujemo jest da premosti komplicirane financijske teme i približi ih svakodnevici. S druge strane, društvene mreže predstavljaju važan komunikacijski kanal i odličan su alat za dosezanje publike s najvećim potencijalom za dugoročnu štednju – mlađih generacija koje na njima provode najviše vremena i imaju najduži vremenski horizont do mirovine. U kampanje i projekte nastojimo što više uključivati i svoje stručnjake iz Raiffeisen mirovinskih fondova jer upravo oni svojim znanjem i radom stoje iza onoga što radimo – a građani žele razumjeti što se događa s njihovim ulaganjima i upoznati ljude koji donose odluke i upravljaju procesima. Zato smo redoviti gosti predavači na fakultetima i u srednjim školama, sudjelujemo u podcastima i drugim edukativnim formatima. Nastojimo biti dostupni i otvoreni za dijalog, a društvene mreže pružaju nam dodatni prostor za neposredniju komunikaciju. Spojem edukativnih aktivnosti i razvijanja digitalnih kanala želimo građanima pružiti znanje i alate potrebne za donošenje kvalitetnih odluka o vlastitoj financijskoj budućnosti, uz pristupačan proces učlanjenja kojim te odluke mogu lako pretvoriti u stvarnost.
Koliko male i redovite uplate dugoročno mogu napraviti razliku kada govorimo o mirovinskoj štednji?
Male i redovite uplate ključ su uspješne štednje za mirovinu. Cilj nam nije opteretiti svoju svakodnevicu i odricati se važnih stvari danas kako bismo imali sutra, već osigurati si bolju kvalitetu života u mirovini još dok smo radno aktivni. Upravo je u tome ljepota dobrovoljne mirovinske štednje: čak i simbolični mjesečni iznosi, uz dovoljno vremena, mogu napraviti veliku razliku – vrijeme je najvrjedniji resurs u toj jednadžbi. Budućnost se ne čeka, ona se planira, a od bezbrižnije mirovine dijeli vas svega nekoliko klikova.
 QR-kod za preuzimanje mobilne aplikacije Raiffeisen mirovinski
fondovi:
Razgovarala: Sara Dakić
Fotografije: Ines Novković